








6 3月 2026 | リーダーシップ
あらゆる車両に、どこへでも自動運転を
Wayveの共同創設者兼CEOであるアレックス・ケンダルが、当社のシリーズD資金調達がエンボディドAIであらゆる車両を動かすという目標に、いかに私たちを近づけるかについて語ります。
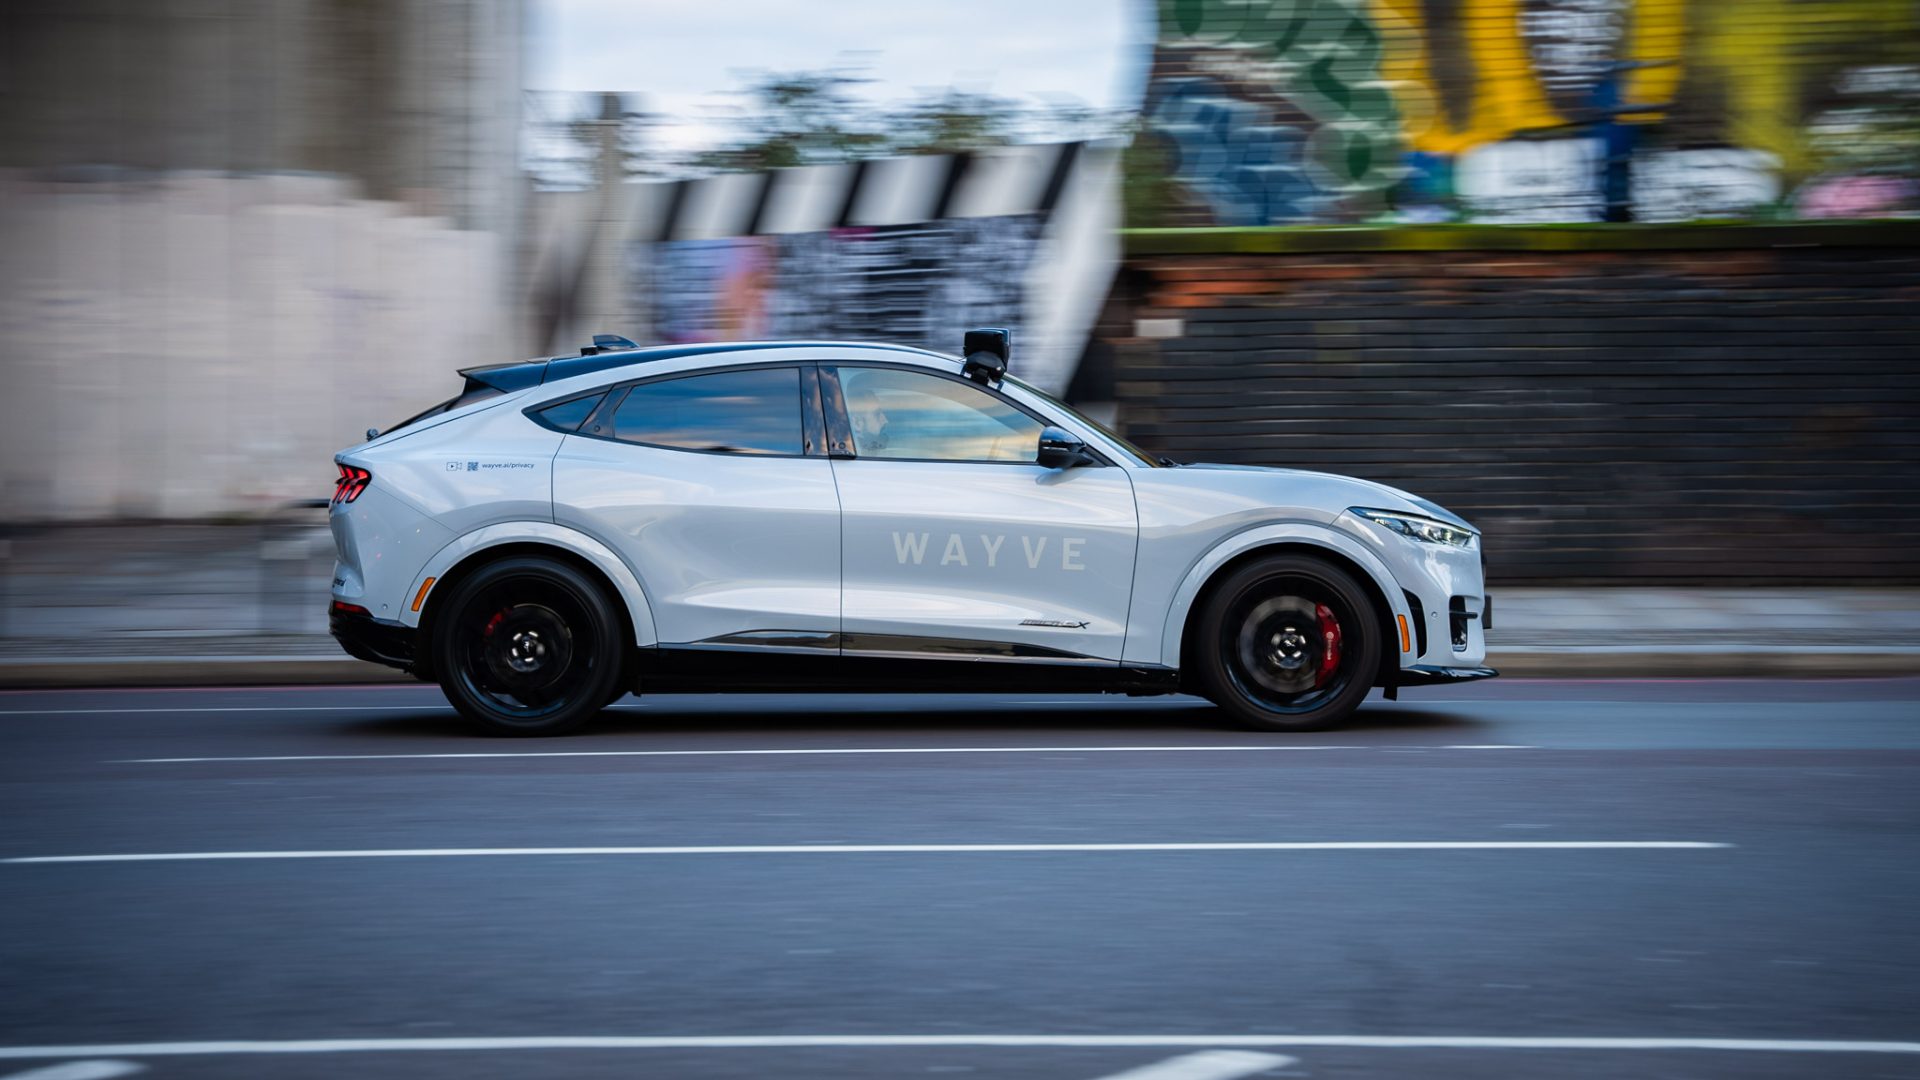
先週、WayveのEmbodied AIプラットフォームの世界展開を加速するため、15億ドルの新規資金調達を発表しました。
これには、Eclipse、Balderton、SoftBankが主導し、Microsoft、NVIDIA、Uberが参加した12億ドルのシリーズD資金調達の完了が含まれます。また、世界的な大手自動車メーカーであるメルセデス・ベンツ、日産、ステランティスからも投資を受けています。Uberは、2026年にロンドンで開始し、世界10都市以上に拡大する、複数年にわたるロボタクシー展開を支援するため、追加の資金をコミットしました。
今回の資金調達は、エンドツーエンドAIが機能することを証明する段階から、乗用車、ライドヘイリングフリート、グローバル車両プラットフォーム全体で世界規模で展開する段階への移行を示すものです。
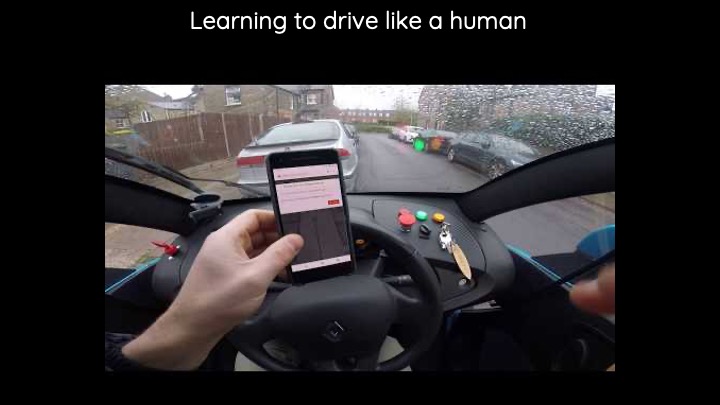
最初のプレゼンテーション(スライドは以下)で、私たちはシンプルな目標を掲げました。Wayveは、何百もの都市で自動運転を展開する最初の企業となる、と。
当時、それが可能だと信じる人はほとんどいませんでした。今日、それは手の届くところにあります。
-
-
-
-
-
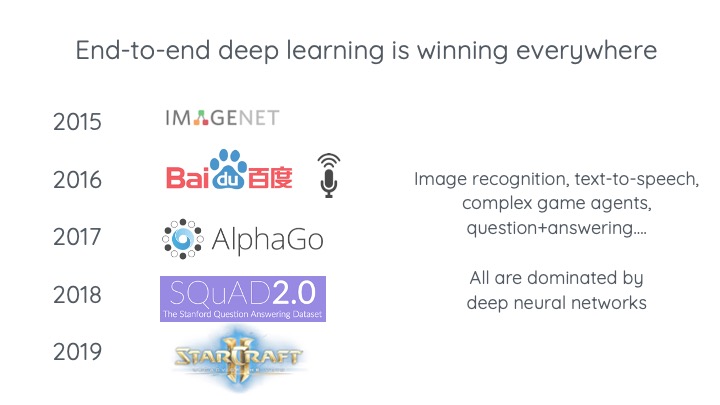
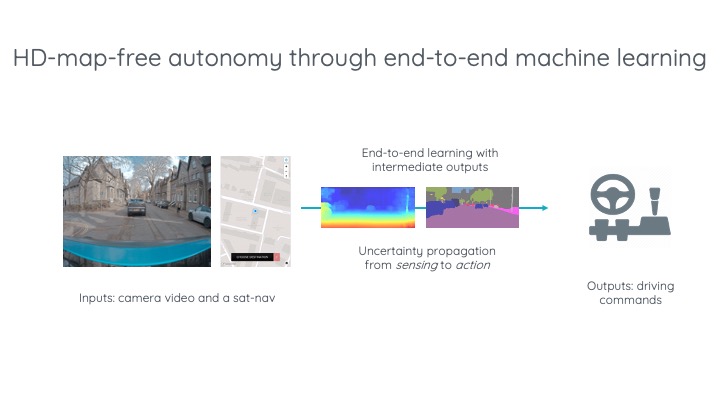
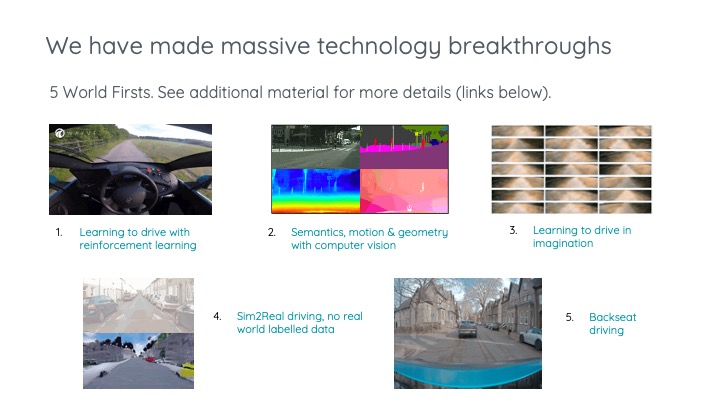 当社の初期の画期的な進歩を示す最初のプレゼンテーションのスライド
-
最も困難な問題を最初に解決する
Wayveが2017年に設立されたとき、自動運転に対する主流のアプローチは問題を限定していました。
単純な環境から始める。 高精度マップに依存する。 高価なカスタムハードウェアとルールベースのシステムを重ねて、エッジケースを管理する。 世界を制約することで不確実性を減らす。
このアプローチにより、初期のドライバーレスデモンストレーションは可能になりました。しかし、世界規模での展開には構造的な限界も埋め込まれていました。
Wayveは異なる道を選びました。
私たちは、AIシステムがオープンな世界で安全な意思決定を行うことを教えるという、核となる知能の問題に焦点を当てました。曖昧さ、予測不可能性、そして人間の行動のロングテールを通して機能するために。
複雑さを回避するのではなく、それを受け入れ、そこから学ぶことを選びました。
私たちは、エンドツーエンド学習が広く否定されていた時代にそれを開拓しました。世界モデルが流行する何年も前に、私たちは世界モデルを構築しました。単一のドメインでのドライバーレス最適化よりも、多くの環境での汎化を優先しました。実世界の複雑さの全範囲を表すため、私たちは交通量の多い都市環境から始めました。システムがロンドンで運転できれば、どこでも運転できるのです。
ほとんどの人が、私たちは非常識だと思っていました。 最も困難な問題を最初に解決することで、私たちは独立した思考、主流の業界の知恵とは異なる新しい研究経路、そして今日でも会社で重視し続けている粘り強さを優先せざるを得ませんでした。
トレードオフは明確でした。狭い用途向けに最初に設計すれば、後で制約を継承することになります。最も困難な問題を最初に解決すれば、規模はシステムに組み込まれます。
この原則が、Wayveを設立当初から形作ってきました。
まだコンセンサスが得られていなかった頃に、この信念を共有してくれたCompoundのマイケル・デンプシー、Eclipseのセス・ウィンターロス、そしてBaldertonのスランガ・チャンドラティラケのような初期の投資家たちに拍手を送ります。
今日、その逆張りの技術的基盤により、私たちは自動運転のための逆張りのビジネスモデルを構築することができます。このモデルは、当社の自動運転が汎化するように設計されたからこそ実現可能なのです。
自動運転への3つの道筋
自動運転は、ほとんどの場合、単一の競争として捉えられています。
実際には、3つの構造モデルが出現しています。
- 1つは、自動運転を自社車両の販売と結びつけるものです。
- 1つは、自動運転を自社で構築・管理するロボタクシーフリートの運用と結びつけるものです。
- 1つは、自動運転をあらゆる車両、ブランド、地域で動作するソフトウェアプラットフォームとして構築するものです。
それぞれが実現可能ですが、その総市場規模は桁違いに異なります。
自動運転が自社車両の販売と結びついている場合、規模は生産量に限定されます。 自動運転が自社で構築、所有、運用するロボタクシーフリートと結びついている場合、拡大は都市ごとに進みます。
自動運転が標準ハードウェア上でソフトウェアとして動作し、データを通じて改善され、新しい環境に汎化する場合、規模は無限大です。
Wayveは3番目のモデルを選択しました。
私たちは、車載コンピューターと組み込みセンサーで動作する車両に依存しないソフトウェアとして、AIドライバーのライセンスを提供しています。高精度マップには依存しません。自動車メーカーは、ブランドと運転体験のコントロールを維持しつつ、継続的に改善される基盤モデルにおける共有されたインテリジェンスの恩恵を受けます。走行するすべてのマイルが、当社のソフトウェアを実行するすべての車両のシステムを強化します。
規模は当社のアーキテクチャに組み込まれています。 そして、アーキテクチャが経済性を決定します。
特注のハードウェア、重厚なインフラ、または運用集約型の展開モデルに依存するシステムは、構造的なコスト負担を伴います。新しいプラットフォームごとに再設計が必要になります。新しい都市ごとにエンジニアリングが必要になります。規模の拡大は遅くなり、より資本集約的になります。
ソフトウェアファーストのプラットフォームは、この方程式を逆転させます。
増分ハードウェアコストが低い。 ブランド間の互換性。 フリート学習による継続的な改善。
この逆張りビジネスモデルは、当社のAIが新しい都市、車両、アプリケーションに汎化できるようになった今だからこそ可能です。これにより独自のフライホイールが生まれ、さらなる展開がより安価でより良い結果につながります。複利的な経済性。高利益のソフトウェア収益。自動運転2.0は、自動運転の構築と展開方法における構造的な変化です。
10年にわたる複合的な優位性
約10年間、私たちはこのアーキテクチャを中心に、一連の技術的「初」を築き上げてきました。
- 深層強化学習を自動運転車に搭載した最初の企業(2017年)。
- 世界モデルを運転システムに直接統合した最初の企業(2018年)。
- シミュレーションのみで訓練されたモデルを実世界でテストした最初の企業(2018年)。
- カメラのみを使用して、未知の道路でエンドツーエンドAI都市運転を実証した最初の企業(2019年)。
- 10都市にわたる多都市汎化テストを実施した最初の企業(2021年)。
- 根本的に異なる車両プラットフォーム間で汎化を達成した最初の企業(2022年)。
- 運転用に構築された生成AI基盤モデルを開発した最初の企業(2023年)。
- 視覚・言語・行動運転モデル「LINGO」を導入した最初の企業(2023年)。
- ロンドンで訓練されたモデルが米国での運転に汎化できることを示した最初の企業(2024年)。
- 3大陸500以上の都市でゼロショット運転を達成した最初で唯一の企業(2025年)。
これらのマイルストーンは、一貫した理論を反映しています。私たちはこの見方に転換したわけではありません。償却すべき技術的負債もありません。私たちは設立当初から自動運転2.0を構築してきました。
研究リーダーシップからグローバル展開へ
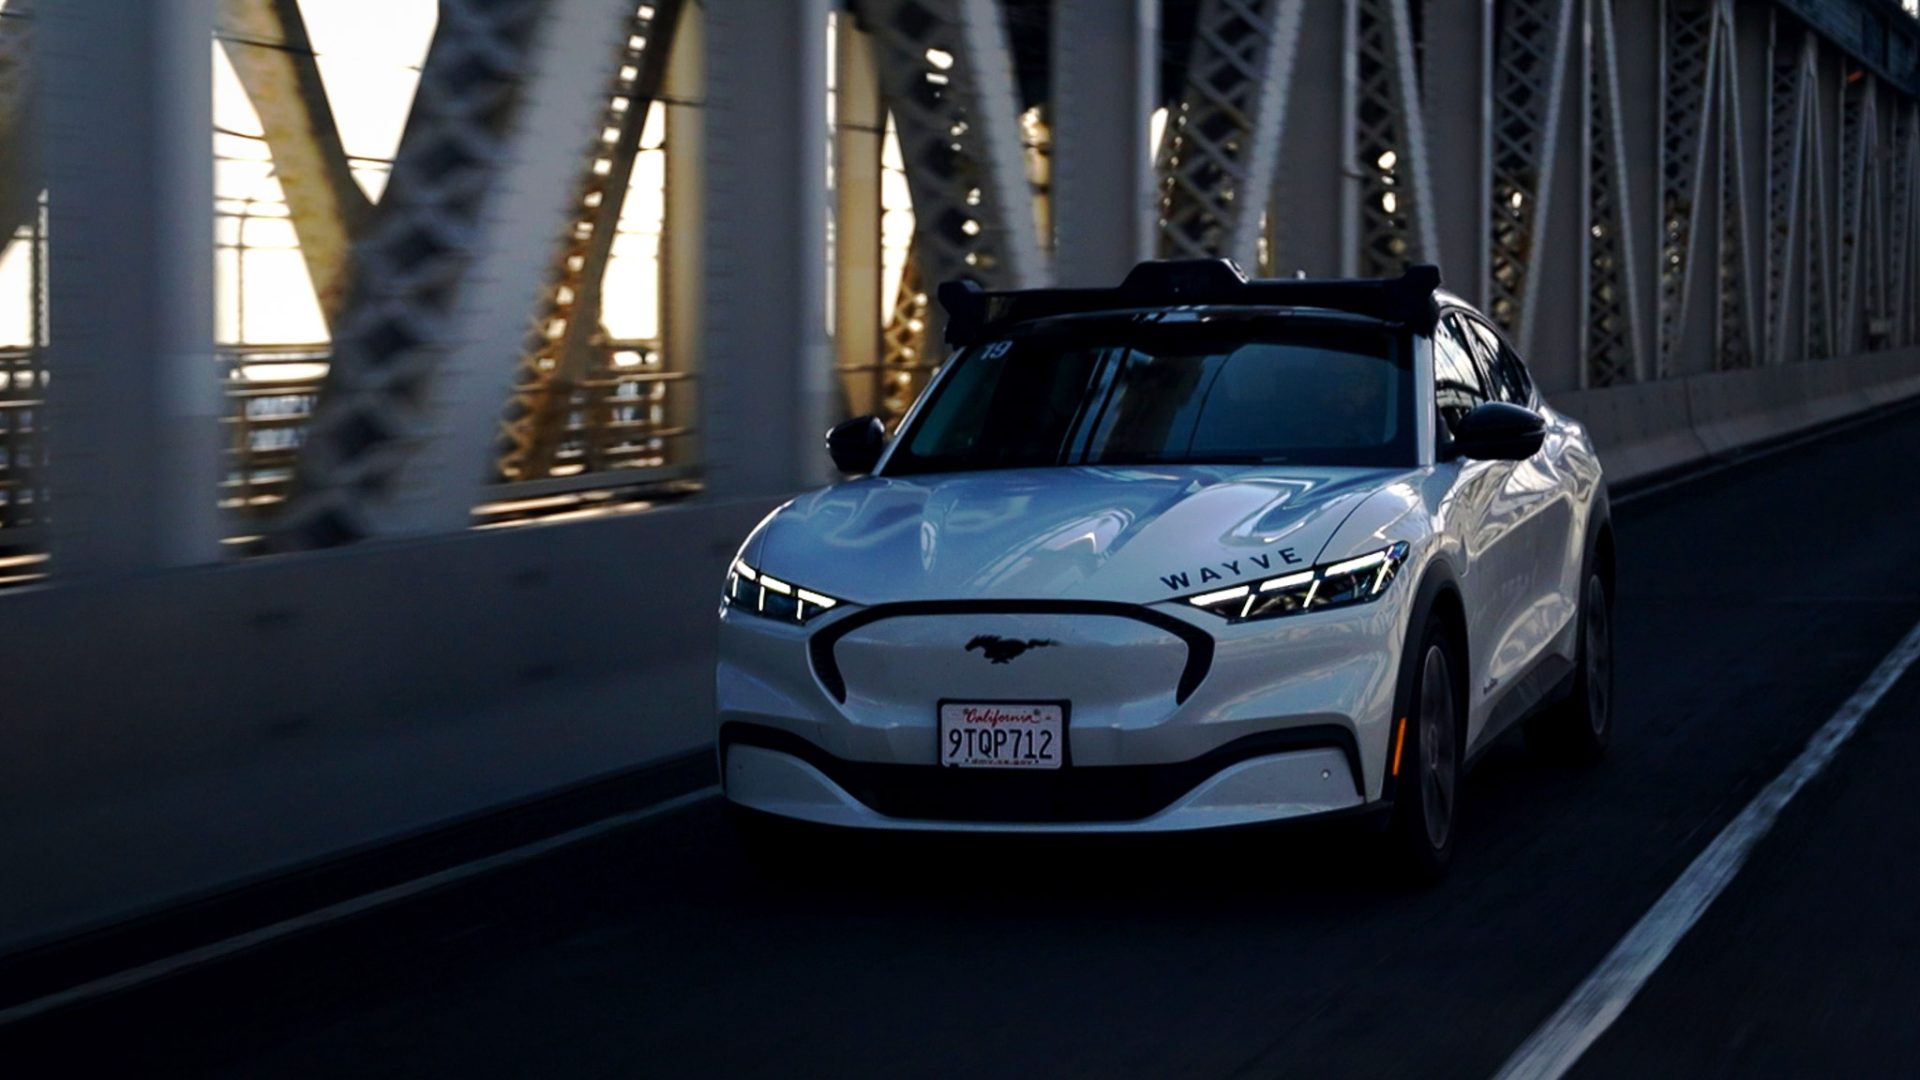
最初の10年間はアーキテクチャの証明でした。次の10年間は世界規模での展開に焦点を当てます。
今回のシリーズDにより、私たちは次の段階の「初」を加速させます。
- ハードウェアを改造することなく、自動運転をOEM生産車両に統合する最初の企業
- 複数のグローバルOEMパートナーと同時に自動運転を展開する最初の企業
- 異なるセンサーおよびコンピューティングアーキテクチャ間で自動運転を汎化する最初の企業
- 複数の国でロボタクシーサービスを展開する最初の企業
- 100都市で自動運転を展開する最初の企業
業界は変化しています。自動車メーカーはソフトウェア定義車両に収束しつつあります。基盤モデルは、物理世界でAIができることを再定義しています。自動運転の経済性はより明確になりつつあります。
問題は、自動運転が機能するかどうかではなく、いかに規模を拡大するかです。このため、プラットフォームモデルが必要不可欠であり、これこそが私たちが構築したシステムです。
ポートフォリオ全体にEmbodied AIを統合する自動車メーカーの方は、ぜひ私たちと構築しましょう。自動運転を拡大するモビリティプラットフォームの方は、ぜひ私たちと展開しましょう。次世代のモビリティを定義するエンジニアや研究者の方は、ぜひ私たちに参加しましょう。
あらゆる車両に、どこへでも自動運転を。
4 11月 2026 | エンジニアリング
言語はAIドライバーの助手席に座るべきであり、制御ループを停滞させてはならない
学習された安全性へのアプローチを探求するシリーズの最終回では、物理的制御と安全性保証における意味的インテリジェンスの役割について考察します。
続きを読む
4 11月 2026 | エンジニアリング
Wayve AI Driverの検証
学習済み安全性へのアプローチを探るシリーズのパート2では、Validation 2.0が、単なる効率的なスケーリングを超えて、企業が自動運転製品を開発し提供する方法を根本的に再構築する様子を探ります。
続きを読む
4 11月 2026 | エンジニアリング
安全なAIドライバーの構築
学習された安全性へのアプローチを探るシリーズのパート1では、Wayveの学習された安全エンベロープ(LSE)を使用して、AIドライバーがどのように意思決定を行うかの一部として安全評価がどのように行われるかを探ります。
続きを読む